Assurance maladie au Sénégal : SEN-CSU, mutuelles de santé, IPM et assureurs privés, et comment les ressources FHIR Coverage et Claim allègent la paperasse.
En bref
- Au Sénégal, la couverture maladie se répartit entre plusieurs régimes : la SEN-CSU et les mutuelles, les IPM d’entreprise, le régime des agents de l’État et les assureurs privés.
- L’essentiel des frictions se situe entre le soin et le paiement : vérification des droits, lettres de garantie, demandes de remboursement, souvent sur papier.
- Les ressources FHIR Coverage, CoverageEligibilityRequest, Claim et ClaimResponse donnent à tous les payeurs les mêmes formulaires numériques : un seul dossier de consultation peut alors piloter le remboursement.
Awa travaille pour une société de négoce à Dakar et bénéficie de l’IPM de son entreprise, le régime maladie de l’employeur. Sa mère, qui vit à Kaolack, possède une carte d’assurance SEN-CSU avec QR code. Quand toutes deux consultent le Dr Moussa Ndiaye au Plateau la même semaine, sa secrétaire jongle avec deux régimes, deux jeux de règles et deux circuits de paiement, chacun avec ses formulaires et ses délais.
Cet article fait le point sur ceux qui paient les soins au Sénégal en 2026, sur le fonctionnement actuel de la couverture sanitaire universelle, des mutuelles de santé et des IPM, et sur les quelques ressources FHIR capables d’alléger la paperasse du remboursement.
La couverture universelle, et qui paie les soins au Sénégal
Pour l’Organisation mondiale de la Santé, la couverture sanitaire universelle signifie que chaque personne peut recourir aux services de santé dont elle a besoin, « où et quand elle en a besoin, sans être exposée à des difficultés financières » (OMS). Le chemin reste long : selon l’OMS, quelque 4,6 milliards de personnes n’étaient pas pleinement couvertes par les services de santé essentiels en 2023, et 2,1 milliards ont rencontré des difficultés financières liées à leurs dépenses de santé en 2022.
Le Sénégal s’est doté en 2015 d’une agence dédiée à la couverture maladie universelle (P4H). La protection reste répartie entre plusieurs régimes nés séparément : elle dépend souvent de l’endroit où l’on travaille, et du fait même d’avoir un emploi salarié.
| Régime | Qui est couvert | Fonctionnement |
|---|---|---|
| SEN-CSU et mutuelles de santé | Surtout les ménages hors emploi formel | Adhésion volontaire, carte avec QR code, cotisations payables par mobile money |
| IPM (institutions de prévoyance maladie) | Salariés du privé et leur famille | Régimes d’entreprise ou interentreprises ; affiliation obligatoire pour l’employeur |
| Régime des agents de l’État | Fonctionnaires et leur famille | Imputation budgétaire : 80 % des soins médicaux, hors médicaments |
| Assureurs privés | Surtout des particuliers aisés et des entreprises | Contrats commerciaux |
Le tableau s’appuie sur une revue du financement de la santé au Sénégal publiée en 2022 par le réseau P4H, sur un communiqué du PNUD de décembre 2025 pour la carte et les paiements de la SEN-CSU, et sur les déclarations de l’ICAMO pour les IPM.
La SEN-CSU : de l’agence de la CMU à l’assureur principal
L’Agence sénégalaise de la couverture sanitaire universelle (SEN-CSU) est l’aboutissement de la couverture maladie universelle, la CMU (Le Soleil, août 2025). Son directeur général, le Dr El Hadji Séga Guèye, a expliqué en octobre 2025 qu’en vertu d’un décret du 27 mars 2024 l’agence joue à la fois le rôle de caisse et celui d’assureur principal (Le Soleil, octobre 2025). Le communiqué du PNUD la présente comme « devenue caisse nationale d’assurance maladie ».
Ce communiqué détaille aussi les outils de cette transformation : une application mobile pour l’enrôlement, les paiements et le suivi, une plateforme nationale de gestion, GESTAM pour les mutuelles, SITFAC pour la facturation et EDIRAMU pour les adhésions et les risques. Les assurés peuvent cotiser par Wave ou Orange Money, les paiements en espèces reculent progressivement depuis 2024, et la carte à QR code est reconnue dans tout le pays.
« Nous mettons progressivement fin aux paiements en espèces pour bâtir un modèle fondé sur la confiance et l’efficacité. » — Dr El Hadji Séga Guèye, communiqué du PNUD, décembre 2025
Le nombre de personnes couvertes dépend de ce que l’on compte. Le communiqué du PNUD fait état de plus de 53 % de la population couverte, contre 10 % dix ans plus tôt, avec un objectif de 75 % d’ici 2029. Dans son entretien d’octobre 2025, le directeur général évoquait, lui, 23 % de couverture « hors autres régimes de protection ». L’écart tient surtout au périmètre de chaque chiffre, et il montre combien la couverture est difficile à mesurer quand chaque régime tient son propre fichier.
Le réseau de soins s’élargit aussi : en juin 2026, la SEN-CSU avait signé des conventions avec toutes les structures sanitaires publiques et près de 350 pharmacies privées, et elle a conclu un accord-cadre avec l’Alliance du secteur privé de la santé pour ouvrir à ses assurés les cliniques privées, les laboratoires, les centres d’imagerie et les services de télémédecine (Le Soleil via AllAfrica).
Mutuelles de santé et IPM : comment elles fonctionnent aujourd’hui
Les mutuelles de santé sont des organismes d’assurance maladie communautaires, à but non lucratif et à adhésion volontaire, régis par une loi de 2003 et par un règlement de l’UEMOA de 2009. Le modèle prévoit au moins une mutuelle par commune et, dans chaque département, une union qui mutualise les fonds pour les soins hospitaliers (P4H).
Leur place évolue. Lors d’un atelier tenu à Dakar en février 2026, les participants ont confirmé le consensus dégagé en novembre 2025 autour d’une caisse nationale unique d’assurance maladie, chargée d’un régime de base pour toute la population, avec une délégation de gestion aux IPM, aux mutuelles, aux assurances privées et à d’autres prestataires. Le directeur général de la SEN-CSU y a déploré la très forte fragmentation des régimes d’assurance maladie au Sénégal (Seneweb).
Les IPM sont les régimes maladie d’entreprise des salariés du privé et de leur famille. L’employeur est tenu d’y affilier son personnel, au même titre qu’à l’IPRES pour la retraite. En octobre 2024, l’ICAMO, l’institution de coordination de l’assurance maladie obligatoire créée en 2015, recensait 164 IPM ; son rapport 2022 faisait état de près de 4 000 entreprises adhérentes, un chiffre que sa dirigeante jugeait « dérisoire » au regard du nombre d’entreprises du secteur formel (AllAfrica). L’ICAMO déploie aussi un système d’information commun, le SIAMO : en octobre 2024, 73 IPM disposaient d’un logiciel certifié, et le déploiement complet figurait encore parmi ses défis (Seneweb).
Là où la paperasse s’accumule
Entre la consultation et le paiement, les mêmes quatre questions reviennent, quel que soit le régime :
- Ce patient est-il couvert, par qui et pour quoi ?
- Ce traitement exige-t-il un accord préalable ?
- Qu’a-t-on fait exactement, et à quel prix ?
- Combien le payeur remboursera-t-il, et quand ?
Aujourd’hui, les réponses circulent encore largement sur papier et par téléphone. À Diourbel, par exemple, les bureaux de l’agence installés dans les centres de santé et les hôpitaux délivrent des lettres de garantie et des bons de commande de médicaments (AllAfrica). Comme chaque payeur a souvent ses propres formulaires, un cabinet comme celui du Dr Ndiaye décrit la même consultation plusieurs fois, sous plusieurs formats, et le payeur la relit pour la contrôler.
Quatre ressources FHIR pour remplacer les formulaires
FHIR, le standard international d’échange de données de santé (voir FHIR, simplement), consacre tout un module financier à ces échanges (HL7). Quelques ressources, les briques standard du format, font l’essentiel du travail :
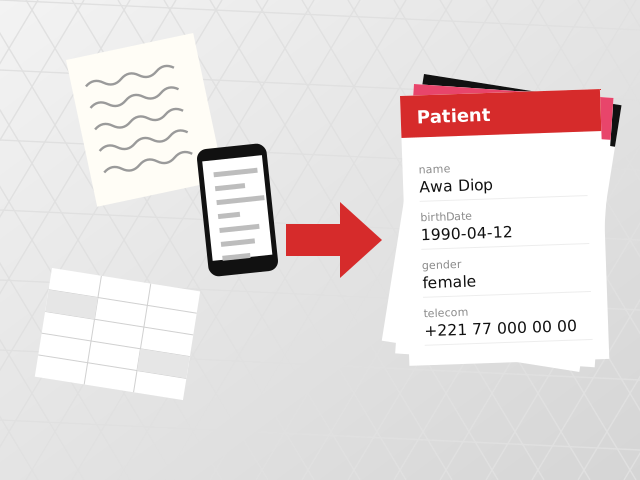
- Coverage reprend ce qui figure sur une carte d’assurance : qui est couvert, par quel payeur, selon quelle formule, pour quelle période, et ce qui reste à la charge du patient. La carte IPM d’Awa et la carte SEN-CSU de sa mère deviennent deux enregistrements Coverage.
- CoverageEligibilityRequest, avec sa réponse, permet au cabinet de demander au payeur si la couverture est valide et en vigueur, ce qu’elle comprend et si un accord préalable est nécessaire.
- Claim est la demande de paiement envoyée par le prestataire. La même ressource sert à trois usages : le remboursement de soins déjà réalisés, la demande d’accord préalable pour des soins prévus, et l’estimation de ce qui serait pris en charge.
- ClaimResponse est la décision du payeur : ce qui est accepté, ce qui est payé, ce qui reste au patient.
Autour d’elles, ExplanationOfBenefit fournit un récapitulatif au patient, tandis que PaymentNotice et PaymentReconciliation rendent compte du paiement lui-même.
À retenir Le dossier qui dit au médecin ce qui s’est passé peut aussi dire au payeur ce qu’il doit régler. Coverage indique qui paie, Claim ce qui a été fait, ClaimResponse ce qui est remboursé, sans aucune ressaisie entre les deux.
L’Inde a déjà fait ce choix. Sa National Health Authority a bâti la National Health Claims Exchange, plateforme nationale d’échange des demandes de remboursement, sur des profils FHIR R4 de ces ressources, en commençant par le tiers payant, de la vérification des droits et de l’accord préalable jusqu’aux demandes de remboursement et aux paiements (NRCeS). Notre page écosystème situe les payeurs à côté des cliniques, des pharmacies et des laboratoires.
Pour le lecteur technique
Coverage.payordésigne l’Organization qui paie : la SEN-CSU, une IPM, une mutuelle ou un assureur.Coverage.typepeut exprimer un programme social,classporte la formule et le groupe, etcostToBeneficiaryla part du patient, par exemple 20 % pour un régime qui rembourse 80 %.CoverageEligibilityRequest.purposeprend les valeurs validation, benefits, discovery ou auth-requirements.Claim.usevaut claim, preauthorization ou predetermination. Les lignes doivent porter des diagnostics codés (CIM-11) et des produits codés (ATC et liste nationale), pour que le payeur décide sans lire de texte libre.- Les décisions longues passent par Task pour le suivi, et par CommunicationRequest et Communication pour les demandes de compléments.
- Dans un modèle de gestion déléguée où la SEN-CSU travaille avec les IPM, les mutuelles et les assureurs, un profil national commun de ces ressources permettrait à un cabinet d’envoyer le même Claim, quel que soit le payeur.
- Une demande de remboursement contient des données cliniques : n’envoyer que ce que la décision exige, dans les limites du consentement du patient.
Ce que fait Quralys
Quralys n’est pas encore lancé, et l’assurance ne fait pas partie de sa première version. Les payeurs figurent pourtant sur la carte dès le départ : le dossier est conçu pour qu’une consultation puisse ensuite porter des ressources Coverage et Claim destinées aux assureurs, aux mutuelles et aux IPM, et le module assurance est prévu après le pilote et les premières connexions avec les pharmacies et les laboratoires.
En attendant, les patients règlent leur consultation par Wave, Orange Money ou carte, un paiement enregistré en ressource FHIR ChargeItem ; notre article sur le mobile money dans la santé traite ce volet. Assureurs, mutuelles et IPM intéressés par un format commun de remboursement peuvent contacter l’équipe.
Sources
- OMS : couverture sanitaire universelle, aide-mémoire (décembre 2025)
- P4H : cadre institutionnel du financement de la santé au Sénégal (2022, en anglais)
- Le Soleil : la SEN-CSU vise un taux de couverture de 75 % d’ici 2029 (août 2025)
- Le Soleil : entretien avec le Dr El Hadji Séga Guèye, directeur général de la SEN-CSU (octobre 2025)
- AllAfrica (communiqué du PNUD) : le Sénégal accélère la digitalisation de son système d’assurance santé (décembre 2025)
- AllAfrica (Le Soleil) : vers l’enrôlement des cliniques privées pour renforcer l’accès aux soins (juin 2026)
- Seneweb : système intégré de couverture du risque maladie, la SEN-CSU impulse la dynamique (février 2026)
- AllAfrica : l’ICAMO dénonce le taux dérisoire d’adhérents aux IPM (octobre 2024)
- Seneweb : coordination de l’assurance maladie obligatoire, les défis majeurs à relever (octobre 2024)
- AllAfrica : couverture sanitaire universelle, près de 30 000 personnes enrôlées à Diourbel en 2025 (février 2026)
- HL7 FHIR R4 : module financier
- NRCeS : profils FHIR de la National Health Claims Exchange (Inde)
Écrit par l’équipe Quralys
Quralys construit un écosystème de santé natif FHIR au Sénégal : un dossier que cliniques, pharmacies, laboratoires, assureurs et système national peuvent lire, avec l’accord du patient.
Le voir en pratique
Les médecins libéraux de Dakar peuvent rejoindre le pilote : réservation en ligne, consultations prépayées, ordonnances numériques et vidéo, gratuits pendant le pilote.